为什么1美元大致可换7块人民币?这个汇率是什么算出来的?
你打开手机银行看外汇报价,屏幕上那个"6.86"的数字,决定着你出国旅游的购买力,决定着外贸老板今年赚多少,也决定着全球资本怎么看待中国经济的成色。可是你有没有想过,为什么是这个数?这个数从哪来?谁有权力定它?
不少人对汇率的想象停留在"官方拍板"的阶段,以为北京某间办公室里有人每天早上喝完茶就写一个数字贴到墙上。这种想法离事实差了十万八千里。实际上,人民币对美元汇率中间价的形成方式是:中国外汇交易中心每天开盘前向做市商询价,做市商参考上一日收盘汇率以及国际主要货币变化来报价,交易中心去掉最高和最低报价后将剩余报价加权平均,得到中间价。
这些做市商是谁?都是国内外大型商业银行,工行、中行、汇丰、花旗这些机构。它们手里攥着每天真实发生的外汇买卖订单——从深圳电子厂收回的几千万美元货款,到你在网上代购奶粉换的那几百美元,全都汇进了这些银行的外汇头寸里。报价的基础是真金白银的供需关系,不是哪个人的一厢情愿。
中间价定出来之后也不是铁板一块,当天的在岸即期汇率还可以在上下百分之二的范围内自由跳动。你盘中看到的每一次闪烁,背后都是外贸企业、基金公司、个人投资者在市场上真刀真枪地撮合交易。央行在这套机制里不是裁判员,更像是球场的设计师——划好线、定好规则,比赛由场上的人自己踢。
搞清楚了"怎么算",接下来该聊"为什么是这个数"了。很多人疑惑:一年前1美元还要换7块4,怎么现在只换6块86了?2025年人民币走势非常典型——开年在7.27左右开局,4月8日离岸价最低触及7.42879,随后美联储降息态势逐渐明确,美元高位跳水,到9月中旬离岸人民币突破7.1,12月底更是逼近7.0的整数关口。进入2026年之后进一步走强,到4月30日,中间价已经报在6.8628。
推动这轮人民币走强的第一股力量,是中美利率差距的急剧收窄。2022年到2024年间,美联储为了压制通胀把利率从零附近暴力拉到5%以上,国内一年期存款利率才两个点出头。这中间差了三个百分点,大量逐利资金跑去持有美元资产。可是从2025年9月开始风向变了。美联储连续三次降息、每次25个基点,将联邦基金利率目标区间降至3.50%-3.75%。国内利率虽然也在走低,但中美之间的利差从最高接近三个百分点压缩到一个半百分点左右,美元对全球游资的吸引力大打折扣。
2026年的情况更微妙。就在刚刚过去的4月30日凌晨,美联储宣布连续第三次按兵不动,利率维持3.50%-3.75%不变,但这次有4位票委投下反对票,是1992年10月以来反对人数最多的一次。内部撕裂到这种程度,背后是一个极其棘手的困境:声明中指出"通胀仍然偏高,部分源于近期全球能源价格的上涨"。降息吧,油价往上窜;不降吧,经济又在放缓。美联储被夹在中间动弹不得。
这就引出了2026年最大的地缘变量——美伊军事冲突。2月下旬美国和以色列对伊朗发动军事打击,霍尔木兹海峡的安全通行至今没有完全恢复。布伦特原油一度突破118美元/桶,WTI也破了百。能源价格飙升直接把美国的通胀数据往上顶,3月美国CPI同比上涨3.3%,环比涨了0.9%,都比前值明显抬升。通胀一反弹,美联储就更难降息,而降不了息,美元在短期内反而被高利率撑住了。
你看美元指数在4月走了一个"V"字:月初从100附近掉到98上下,4月10日一度跌到98.87,随后伊朗局势升级推动避险情绪回潮,美元又往回弹。议息会议后,美元指数收涨至98.95。所以你千万别觉得人民币升值是单向直线拉升,它是在中美利差收窄、地缘冲突推高油价和通胀、美联储骑虎难下这三股力量的夹击中不断拉锯。
人民币为什么能在这种拉锯中保持偏强?最硬的底牌是贸易数据。海关总署数据显示,2026年一季度中国货物贸易进出口总值11.84万亿元,同比增长15%,季度规模首次超过11万亿元,增速创近5年最高。出口商赚回来的美元要在国内发工资、买材料、交税,必须换成人民币才能转,这就形成了一个源源不断的"卖美元、买人民币"的需求池。
经济基本面的支撑也不容忽视。国家统计局4月16日发布数据,一季度中国GDP为334193亿元,同比增长5.0%,比上年四季度加快0.5个百分点。这个速度在全球主要经济体中属于前列。有外媒指出,在部分国际机构下调全球经济增速预期的背景下,中国经济表现稳健,为全球稳定发展注入了确定性。资本是用脚投票的,谁的经济前景更确定,资金就往谁那里流,人民币的需求自然就起来了。
再看外汇储备这块压舱石。截至2026年3月末,中国外汇储备规模为33421亿美元。虽然比2月的34278亿美元有所回落,但按分析师的话说,当前超过3.3万亿美元的外汇储备规模"处于较为充裕状态",能为人民币汇率提供重要支撑。你去对比一下阿根廷或者土耳其——前者外汇储备长期在两三百亿美元附近挣扎,货币暴贬已经成为家常便饭。手里没有弹药的央行,在国际金融市场上根本挺不住。
不过话说回来,人民币是不是越升越好?站在你个人角度,汇率从7跌到6.86意味着你海淘能便宜几个百分点,出国旅游的住宿费用也更划算了。但如果你开的是一家出口工厂,账就完全反过来了。同样一个标价100元人民币的商品,汇率在7的时候海外客户掏14.3美元就够了,汇率到6.86他就要掏14.6美元。别小看这几毛钱的差距,在服装、家电这种利润率本来就薄如纸的行业里,客户会毫不犹豫地把订单转给越南或孟加拉国的工厂。
反过来想,如果人民币一路贬到1美元兑10块钱会怎样?出口企业短期内确实会笑开花,可中国每年要从海外进口海量的原油、芯片、天然气和粮食,全部用美元计价结算。人民币一贬,这些进口商品的国内价格就跟着水涨船高。油价贵了,运输成本就涨;运费涨了,超市货架上什么都跟着涨。到头来,出口企业赚的那点汇率差价,根本填不上十四亿人承担的物价压力。
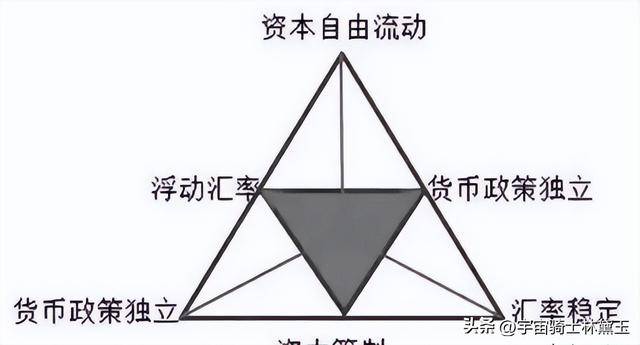
所以汇率长期围绕"7"上下波动——现在跑到了6.86附近——不是偶然,而是多重力量在市场中博弈出来的一个动态均衡。不会升得太猛以至于出口产业失血,也不会贬得太狠以至于老百姓生活成本飞涨。经济学里有个蒙代尔"不可能三角"理论:一个国家无法同时拥有独立的货币政策、完全的资本自由流动和固定的汇率,三者最多取其二。
美国选了独立货币政策和资本自由流动,代价是美元指数可以一年暴涨两成也可以一年暴跌一成,大起大落没人管。香港选了资本自由流动和汇率稳定,港币死死盯住7.8附近,代价是金管局完全丧失了利率自主权——美联储加你也得加,美联储降你也得降。中国走的是一条中间路线:保留货币政策的独立性,同时用有管理的浮动汇率制度让人民币在合理区间内双向波动。
这条路线的威力在前几年看得最清楚。2022年到2024年美联储疯狂加息的时候,全球几乎所有新兴经济体都被迫跟着紧缩,巴西、墨西哥的基准利率一度飙到两位数。中国非但没跟着加息,反而多次降准降息,用宽松的货币政策去托住国内的经济和就业。敢这么做,靠的就是在不可能三角中做出了正确的取舍——货币政策为国内经济服务,而不是被美联储的节奏牵着走。
当下还有一个很多人没注意到的暗线:人民币的国际结算份额正在悄悄扩大。SWIFT数据显示,2026年1月人民币在全球支付中占比升至3.13%。这个数字看起来不大,但它严重低估了实际情况,因为中国的跨境银行间支付系统CIPS以及其他双边结算安排所完成的支付,基本不在SWIFT的监测范围内。央行行长在去年陆家嘴论坛上的表述是:按全口径计算,人民币已是全球第三大支付货币。更值得关注的是,截至3月底,中东地区对华原油贸易的人民币结算占比已历史性突破41%。战争虽然带来了短期动荡,但客观上加速了美元以外支付通道的建设。
站在2026年4月的时间节点上,汇率的下一步走向取决于几个关键变量。参议院银行委员会已经通过了特朗普对凯文·沃什出任下任美联储主席的提名,而这次可能是鲍威尔作为主席主持的最后一次议息会议。鲍威尔确认会在5月15日主席任期结束后继续担任美联储理事(其任期至2028年),他直言近期遭受的"法律攻击"让他"别无选择",必须留下来保护机构。新旧主席交接,叠加美伊冲突的走向和油价的起落,会让下半年的汇率走势充满变数。
我的判断是:人民币兑美元在2026年大概率维持6.7到7.0之间的宽幅震荡。支撑升值的力量——中国的贸易顺差、美联储的降息预期以及全球去美元化趋势——仍然在发挥作用。但限制升值幅度的因素同样不少:中东战事推高油价和通胀、美联储内部鹰派势力抬头、以及中国自身出口面临的竞争压力。汇率不会一路直线走高,也不会掉头急转,它会在多方力量的撕扯中寻找新的平衡点。
回到开头的问题:为什么1美元大致可换7块人民币?因为"7"(现在是6.86)是由全市场做市商报价、加权平均后形成的中间价,再由上下百分之二区间内的即期交易决定。这个数字的背后不是某个人的意志,而是贸易顺差、利率差距、资本流动、地缘政治和市场预期等无数变量角力出来的结果。搞懂了它怎么来的,你就能理解它为什么会变,也就不会在下一次汇率波动中被恐慌或贪婪牵着鼻子走了。
评论