偿付能力红灯,买了他们的产品怎么办?
关注“保险八卦女”,
由业界贼有良心的八卦姐打造。
重要提示:
后找不到美腻专业的八卦姐?
表急,这样做,我们就不会走散在茫茫人海了:
点击标题下面蓝色的“保险八卦女”,
->点击右上角“...”->点选“★”。
重要提示:
后找不到美腻专业的八卦姐?
表急,这样做,我们就不会走散在茫茫人海了:
点击标题下面蓝色的“保险八卦女”,
->点击右上角“...”->点选“★”。
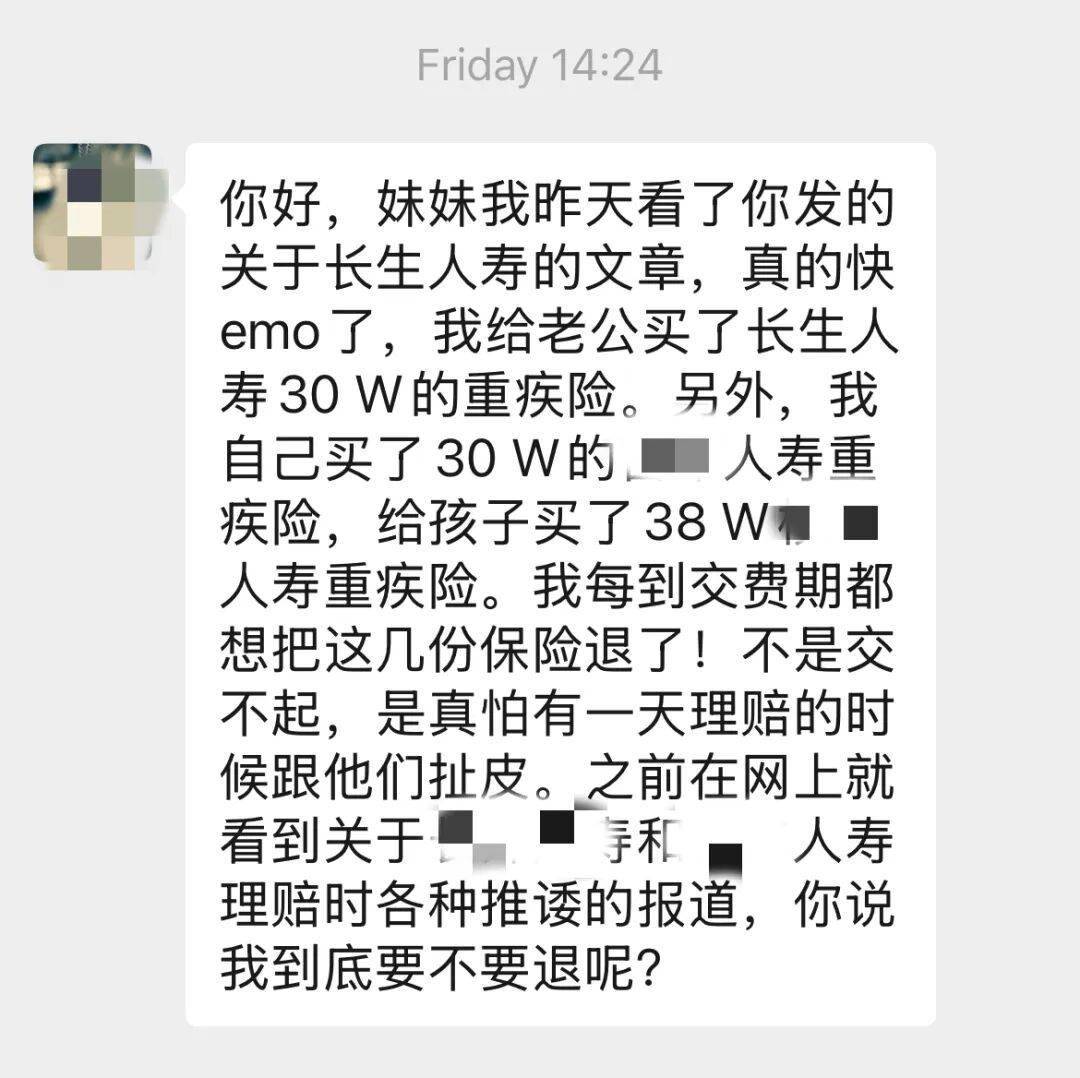
上一篇文章发出去后,就不少人在后台担心,自己买了这家公司的或者其他偿付能力出问题的公司的产品,应该怎么办,退不退。
这位粉丝的问题挺具有代表性:
类似的问题,也不是第一次出现了。
随着大环境变化,保险行业的水分挤出,问题渐渐浮出水面。
对行业来讲,这是一个从过去快速扩张到有质量经营转变过程中的必经之路,但是对于消费者来说,确实有道理担心将来保单兑付的问题。
展开全文
不过,八卦姐的建议还是不要轻易退。一方面当然是现在买更贵,另一方面保障范围也发生了变化(主要是针对重疾险),更别提你现在是否还能标准体承保。
两害相权取其轻,不要为尚未发生的风险提前确认损失。
当然,以上谨代表八卦姐个人建议,毕竟,钱和保障都是你的。
万一万一,将来理赔碰到问题,可不能回过头来怪八卦姐
那你说作为一个普通人,怎么去看一个保险公司是否值得信赖,并能在将来顺利得到理赔。
中国有句老话,三岁看大,七岁看老,中国的保险公司现在大多数都是二十多岁的小伙子,还是能从他们的关键指标窥得一二。
以下是一些常见的可以公开获得的信息:
公司股东、偿付能力、风险综合评级、退保情况、处罚情况等,去公司官网找信息披露-偿付能力报告/年度信息披露报告,基本能获得概况。
而对于保险行业来讲,偿付能力和风险综合评级又具有典型的参考价值。
除了披露偿付能力信息的,还有一些公司,是许久未披露的。这里面包括被接管/更名的5家,以及无法从官方获得具体原因,但是一直没披露的11家(鼎诚人寿在三季度加入此行列),一共16家。
你说我作为一个普通老百姓,哪那么多时间一天天关心保险公司这些事,那更便捷的方法就是多看看八卦姐的文章啦
,是真·与时俱进且不代表任何保险公司利益。看多了,你心里也会慢慢生出一杆秤。
毕竟寿险不买则已,一买就管一辈子甚至几代人,投入也不菲,多花点时间了解,也是应该的。
接下来展开说说如果已经买了这些偿付能力亮红灯的公司的产品,该怎么办。
如果是保障类产品,比如重疾险、定期寿险或终身寿,那千万别着急退。
一方面是退保有损失,更重要的是,早年的产品,你现在买不回来了,当时预定利率高,相对便宜,而且重疾险还涉及到新旧定义。抛开这些原因,你的身体状况可能也不如以前,年龄也大了保费也贵了,怎么看都是一笔不划算的买卖。
即便这些公司在理赔时候可能没那么爽气(八卦姐自身经历),但如果事实清晰、证据确凿,没有人敢无端拒赔的。
再退一万步来讲,如果这些公司到了清算的地步,这些保证利益型产品,给付的优先级也高于利益不确定性产品。
据《保险保障基金管理办法》相关条例:
第二十二条 被依法撤销或者依法实施破产的保险公司的清算资产不足以偿付人寿保险合同保单利益的,保险保障基金可以按照下列规则向保单受让公司提供救助:
(一)保单持有人为个人的,救助金额以转让后保单利益不超过转让前保单利益的90%为限;
(二)保单持有人为机构的,救助金额以转让后保单利益不超过转让前保单利益的80%为限;
(三)对保险合同中投资成分等的具体救助办法,另行制定。
除人寿保险合同外的其他长期人身保险合同,其救助标准按照人寿保险合同执行。
保险保障基金依照前款规定向保单受让公司提供救助的,救助金额应当以保护中小保单持有人权益以维护保险市场稳定,并根据保险保障基金资金状况为原则确定。
第二十三条 为保障保单持有人的合法权益,根据社会经济发展的实际情况,经国务院批准,国务院保险监督管理机构可会同有关部门适时调整保险保障基金的救助金额和比例。
所以这类产品,如果你要问我的意见,综合考虑以上因素,我觉得不要轻举妄动,否则,可能损失更大。退一万步,即便是前几年被接管、被更名的公司,目前客户利益也是受到保障继续按合同在履约的。
但如果是储蓄类产品,或者投资属性为主的产品,包括增额终身寿,分红或万能险,那情况可能就更复杂一点。
首先,浮动的部分,包括分红和万能险保证利率以上的部分,是不确定的,今年的红利实现率也让我们意识到,有些公司的有些产品,分红真的是会分0的
;万能险也同理,不少公司的结算利率已经和保证利率一个水位线了;至于前些年卖得疯狂的增额终身寿,不管是3.5%还是3.0%,将来万一有风险,救助顺位和比例,应该会排在纯保障类产品之后。
那么问题来了,退or拿?这个问题真的没法回答,因为你大概率买的还是之前预定利率相对可观的产品,此时退保多少都会有损失,而且再买的产品,利益也会受影响。
到底要不要因为将来有可能发生的风险(概率还不确定)而提前止损,这是一个你自己才能做的决定。
说到这里,可能有的人会说了,你讲半天有的没的,倒是说答案啊,产品还能不能买,买了的要不要退。
说到这里,肯定就不得不提保险业的最后防线——保险保障基金。截至今年年中,人身保险保障基金余额终于又上了千亿平台,为1013.12亿,数字虽然有了一定的增长,但是却远远不够。寿险总资产的规模已经去到大概35万亿。
所以,“买谁都一样,保险保障基金来兜底”,恐怕是行不通的。
再看今年新国十条,严监管、控风险仍是主线,而且第一次在官方层面提到了保险公司的退出机制:
强化分级分类监管。健全保险机构监管评级制度,强化评级结果运用。推动保险销售人员分级分类管理。加强产品费差监管。合理配置监管资源,实行高风险高强度监管、低风险低强度监管。严防监管套利和监管真空。
健全市场退出机制。对风险大、不具备持续经营能力的保险机构,收缴金融许可证,依法进入破产清算程序。落实地方党委和政府风险处置属地责任,强化中央金融管理部门监管责任,协同推进风险处置。
虽然说,对于如何退出,相关利益怎么处理,并没有明确的规定,但是这个大方向已经非常清晰了。
好孩子有奖励、坏孩子要惩罚。
所以啊,现在这种情况下,买的时候谨慎一点,考虑得全面一点,买完之后踏实一点,将来利益受损的概率小一点。
保险八卦女
二十余年保险产品经验,只为你推荐最合适最值得买的保险产品,少走冤枉路。
勾搭八卦姐:baguajiejie
相关文章
-

今天,15分钟的牛市
-
币圈大佬赵长鹏发文批评!孙宇晨认怂了
-
【安防升级】门禁系统秒变智能巡更管家!DAIC-MJ-ZXXG功能深度解析️各位安防圈的伙伴们,今天必须给大家安利一个超实用的功能扩展!还在为保安巡逻难监管、数据难统计头疼吗?多奥智能门禁系统(DAIC-MJ-SF)的在线巡更功能(DAIC-MJ-ZXXG),让你的门禁点直接变身“智...
-
币圈院士:9.14比特币(BTC)牛市中继洗盘还是见顶回调,盘面给出答案?最新行情分析及操作建议解析
-
全裸坠楼的币圈OG:叶俊德的财富、赌局与最后的凌晨
-
慧眼识骗|第5期:“币圈神话”的破碎
-
兆日科技拟收购的佰内科技背后有“币圈”人士?
-
天空之城(山东)项目管理有限公司成立,注册资本1000万人民币
评论